Acheter un local commercial à rénover peut sembler être un raccourci vers la création de valeur : prix d’acquisition réduit, possibilité de repenser les espaces et perspective d’une plus-value immobilière après travaux. Mais un bien dégradé ne devient pas automatiquement une bonne affaire. Entre les défauts cachés, la mise aux normes, les délais de chantier et la difficulté à trouver un occupant, les risques d’investissement peuvent vite transformer un projet séduisant en opération coûteuse.
En 2026, la prudence consiste à raisonner sur le coût total de détention, et non sur le seul prix affiché. Pour illustrer les étapes, suivons Nadia, qui envisage d’acheter une ancienne boutique de centre-ville afin de la rénover puis de la louer. Son objectif n’est pas seulement de rendre les murs plus attrayants : elle doit vérifier que le futur loyer sera soutenable, que les travaux sont finançables et que le local pourra accueillir plusieurs types d’activités.
- Le risque majeur est de sous-estimer le coût des travaux et les défauts qui ne se révèlent qu’après l’achat.
- La vacance commerciale peut prolonger les pertes, même lorsque la rénovation est terminée.
- Le diagnostic immobilier, l’étude du quartier et l’examen du bail sont aussi importants que le prix d’acquisition.
- La rentabilité locative doit être calculée après financement, charges, entretien, fiscalité et périodes sans loyer.
- Une marge de sécurité financière permet d’absorber un dépassement de budget ou un retard de chantier.
Évaluer les risques financiers d’un local commercial à rénover
Le premier piège est de confondre prix bas et opération rentable. Un local vendu avec une forte décote peut être situé dans une rue où les commerces ferment, présenter une configuration difficile ou nécessiter des travaux structurels. Nadia repère une boutique affichée à un prix inférieur aux biens voisins. Pourtant, les vitrines sont étroites, le bâtiment est ancien et plusieurs cellules du secteur sont vacantes. La décote est peut-être le reflet d’un risque réel, pas une occasion à saisir sans examen.
Le calcul doit intégrer toutes les dépenses prévues avant la mise en location : prix d’achat, frais d’acquisition, honoraires, études, travaux, assurances, frais de financement et éventuelle période sans revenu. Il faut aussi prévoir l’entretien futur et les charges qui ne pourront pas être récupérées auprès du locataire. Un rendement brut calculé à partir du loyer espéré ne mesure donc pas la performance réelle. Il peut paraître élevé alors que la rentabilité locative, une fois les dépenses déduites, est faible.
Le financement ajoute une contrainte. Les échéances du crédit restent dues même si le chantier prend du retard ou si le local demeure vide. Le loyer, lui, peut varier, être renégocié ou disparaître au départ du preneur. Cette différence crée un effet ciseau : les sorties d’argent sont régulières tandis que les recettes sont incertaines. Une banque peut également demander un apport et un dossier solide, notamment si les travaux sont importants et qu’aucun bail n’est signé.
| Élément à budgéter | Risque associé | Réponse prudente |
|---|---|---|
| Travaux et études | Dépassement de budget ou découverte de défauts | Devis détaillés et enveloppe de réserve |
| Crédit immobilier | Mensualités dues pendant la vacance | Tester un scénario sans loyer sur plusieurs mois |
| Charges et entretien | Érosion du revenu net | Établir un budget annuel réaliste |
| Revente | Décote d’un local vide ou spécialisé | Prévoir une stratégie de sortie avant l’achat |
Nadia compare ainsi plusieurs scénarios : location rapide au loyer visé, relocation plus lente avec une remise de loyer, et absence de locataire pendant la fin des travaux. Si le projet ne tient que dans l’hypothèse la plus favorable, il est trop fragile. En immobilier commercial, une marge de financement n’est pas de l’argent inutilisé : c’est une protection contre l’imprévu.
Chiffrer le coût des travaux et prévenir les mauvaises surprises
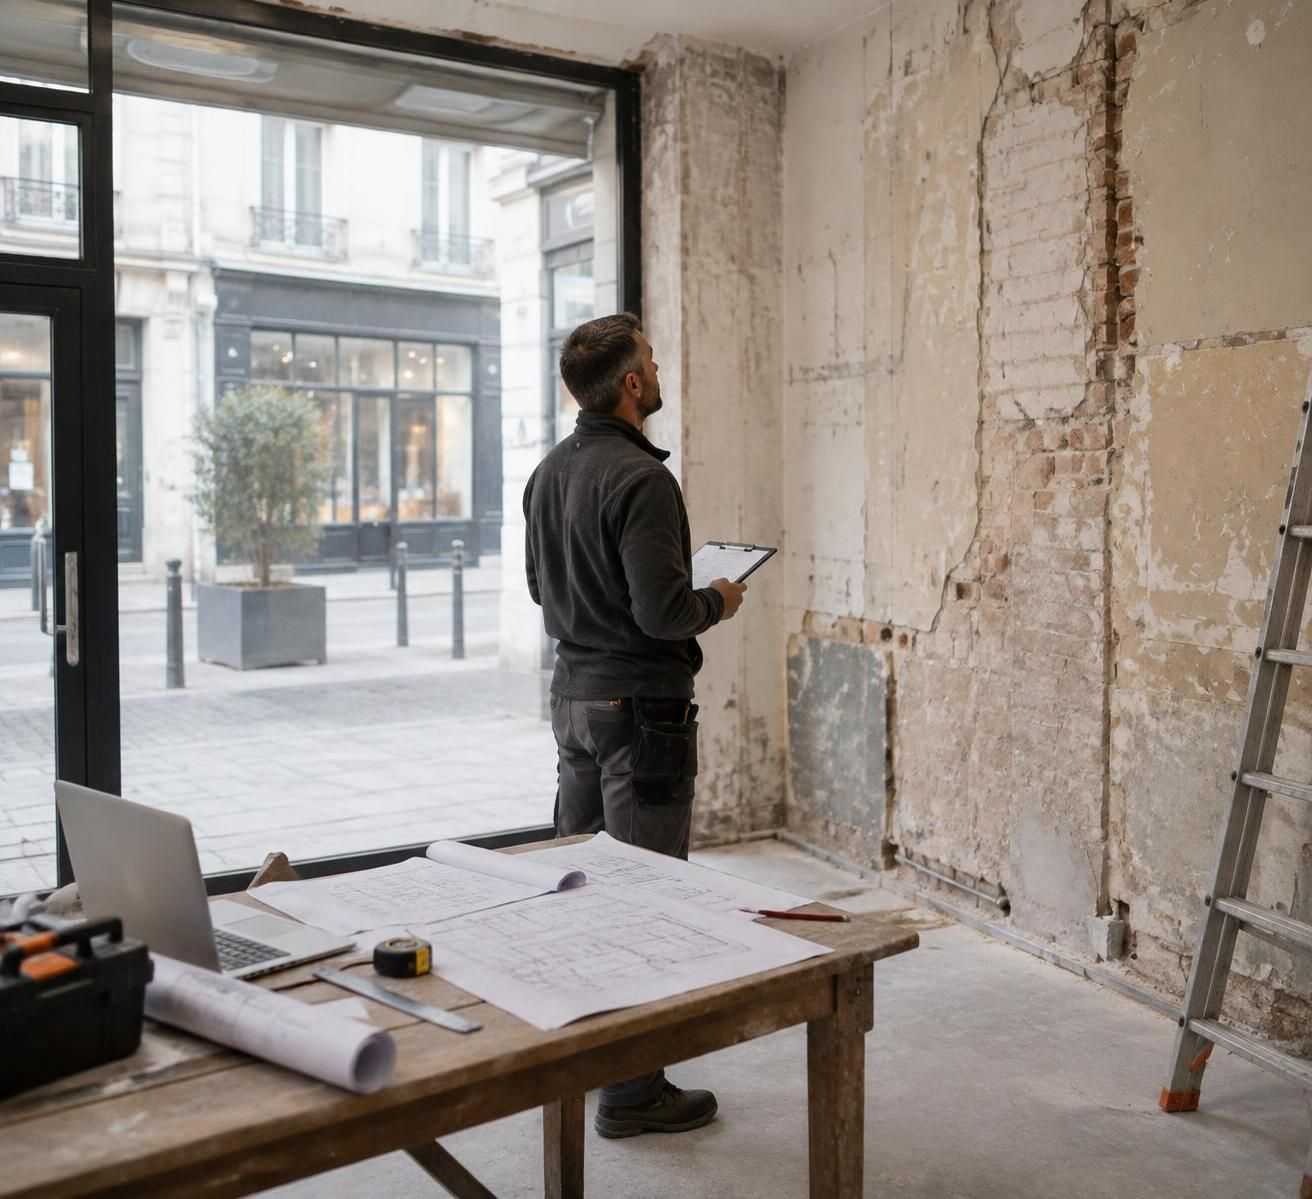
Le coût des travaux constitue souvent la principale inconnue d’un achat à rénover. Une estimation rapide fondée sur la surface ne suffit pas : deux locaux de taille identique peuvent nécessiter des interventions très différentes selon l’état de la structure, des réseaux, de la façade et des équipements. Un rafraîchissement intérieur n’a rien de comparable avec la réfection d’une toiture, la reprise de l’électricité ou le remplacement d’un système de ventilation. Le bon calcul commence par une visite approfondie, puis par des avis techniques adaptés au bâtiment.
Le diagnostic immobilier aide à repérer des risques réglementaires ou matériels, mais il ne remplace pas une expertise complète des travaux. Selon le bien, il faut vérifier l’état du gros œuvre, l’humidité, les évacuations, le chauffage, l’installation électrique et les éventuels matériaux dangereux. Pour une boutique ancienne, Nadia demande aussi si le plancher supportera l’activité envisagée et si les équipements seront compatibles avec les besoins d’un futur commerce. Une anomalie ignorée avant l’achat peut se révéler après la dépose des cloisons, au moment où les corrections coûtent le plus cher.
La mise aux normes doit être étudiée en fonction de l’usage envisagé et de la réglementation applicable. L’accessibilité, la sécurité incendie, les installations techniques et, le cas échéant, les exigences énergétiques peuvent entraîner des dépenses significatives. Il ne faut pas supposer que le locataire prendra nécessairement tout en charge : la répartition dépend du bail et certaines réparations importantes peuvent incomber au propriétaire. Avant de signer, l’investisseur doit donc établir une liste des obligations probables et clarifier qui financera chaque intervention.
Le dépassement de budget survient rarement à cause d’un seul événement spectaculaire. Il résulte souvent de plusieurs ajustements : matériaux devenus indisponibles, réseau vétuste, devis incomplet, besoin de renforcer une cloison ou modification demandée par l’administration. Nadia demande des devis décrivant précisément les prestations, les matériaux, les délais et les exclusions. Elle compare les offres à périmètre égal et garde une réserve financière séparée du budget de base. Une somme de précaution n’élimine pas les imprévus, mais évite de financer chaque surprise dans l’urgence.
Le calendrier compte autant que le montant des factures. Un retard de chantier peut repousser la commercialisation, faire perdre un candidat locataire et prolonger les mensualités sans revenu. Il faut vérifier la disponibilité des entreprises, la coordination des corps de métier et les autorisations nécessaires avant d’établir une date réaliste de livraison. Promettre au futur occupant une ouverture à une échéance incertaine peut détériorer la relation avant même la remise des clés.
Pour Nadia, l’arbitrage consiste à distinguer les travaux indispensables, ceux qui améliorent l’attractivité et ceux qui relèvent du confort. Cette hiérarchie évite de dépenser trop tôt dans une finition coûteuse alors que la sécurité ou la ventilation n’est pas réglée. Le chantier le plus rentable n’est pas forcément le plus ambitieux : c’est celui qui rend le local sûr, fonctionnel et adaptable sans épuiser la réserve de trésorerie.
Mesurer la vacance commerciale et la capacité à relouer
Une rénovation réussie ne garantit pas qu’un locataire se présentera. La vacance commerciale dépend de la demande locale, du profil des activités recherchées et de la capacité du local à répondre à leurs besoins. Une rue avec du passage peut malgré tout manquer de clients adaptés au loyer demandé. À l’inverse, une zone moins fréquentée peut accueillir des activités de destination, comme un cabinet ou un atelier, qui dépendent moins des achats impulsifs. Le propriétaire doit donc se demander qui pourrait réellement louer les lieux, et à quelles conditions.
L’étude du quartier se fait sur place, à différents jours et à plusieurs heures. Nadia observe le flux piéton, les accès, les commerces voisins, les vitrines vides et les horaires d’animation de la rue. Elle examine aussi les obstacles à la visibilité : stationnement, travaux urbains, mobilier ou configuration de la façade. Une piétonnisation peut dynamiser certains commerces mais compliquer les livraisons d’autres activités. La présence d’une grande enseigne peut attirer du passage, tout en captant l’essentiel des achats au détriment des boutiques plus petites.
La façade et l’agencement déterminent une partie du potentiel. Une vitrine visible et une entrée facilement accessible favorisent les activités de détail, tandis qu’un local en retrait peut mieux convenir à des bureaux ou à des services sur rendez-vous. La profondeur, la hauteur sous plafond, la lumière naturelle et la possibilité de créer des espaces fonctionnels influencent la liste des locataires potentiels. Acheter uniquement parce que le prix au mètre carré paraît attractif revient à ignorer ces caractéristiques décisives.
La polyvalence réduit le risque de dépendre d’un seul secteur. Une boutique simple, dont l’aménagement peut être réorganisé, se reloue généralement à une gamme plus large d’activités qu’un restaurant équipé ou qu’un espace fortement médicalisé. La spécialisation peut toutefois être justifiée si la demande locale est solide et si le bail offre une visibilité suffisante. Il faut alors intégrer à l’analyse le coût de transformation que supporterait le propriétaire au départ du preneur.
Nadia établit plusieurs hypothèses de relocation : commerce de proximité, activité de service et bureau recevant du public. Pour chacune, elle vérifie la compatibilité des équipements, les éventuelles autorisations et le loyer que le marché peut absorber. Elle ne retient pas un loyer élevé uniquement parce qu’il figure dans une annonce : elle le confronte aux offres voisines et aux transactions comparables disponibles. Une estimation réaliste réduit le risque de rester longtemps sans occupant en attendant un revenu que le marché ne confirme pas.
Enfin, il faut regarder au-delà de la situation actuelle. Les projets d’aménagement, les changements de circulation et l’évolution des habitudes de consommation peuvent modifier l’attractivité d’une rue. La meilleure protection contre la vacance n’est pas une promesse de fréquentation, mais un local visible, utilisable par plusieurs activités et acheté à un prix cohérent avec la demande observée.
Vérifier le bail, les obligations réglementaires et la gestion
Lorsqu’un locataire est déjà en place, le revenu existant peut rassurer, mais il ne suffit pas à garantir la qualité de l’investissement. Il faut vérifier la solidité économique du preneur, la durée restante du bail, les loyers réellement payés et les éventuels retards ou litiges. Un loyer supérieur au marché peut devenir difficile à maintenir si le commerçant part. Le bail commercial doit être lu avec attention, notamment pour comprendre la destination autorisée, les modalités de révision du loyer, les conditions de résiliation et les obligations de chaque partie.
La répartition des charges et des travaux mérite un examen précis. Le contrat peut mettre certaines dépenses à la charge du locataire, mais il ne faut pas présumer que tous les frais lui seront transférés. La structure, le gros œuvre, la toiture et certaines interventions importantes peuvent rester à la charge du bailleur selon les règles applicables et les clauses convenues. En copropriété, les travaux sur les parties communes peuvent également peser sur le propriétaire, indépendamment de l’usage quotidien du local.
La destination du bail a des conséquences pratiques. Une clause trop étroite peut empêcher d’accueillir une autre activité après le départ du locataire, tandis qu’une demande de modification peut entraîner des démarches ou des négociations. Nadia fait vérifier que l’usage envisagé correspond aux caractéristiques du local et aux règles d’urbanisme applicables. Cette vérification évite d’achever des travaux pour découvrir ensuite que l’activité ciblée ne peut pas s’installer dans les lieux.
Le propriétaire doit aussi organiser la gestion courante : suivi de l’indexation, assurances, demandes d’aménagement, relations avec le syndic, entretien et recouvrement des loyers. Ces tâches demandent du temps et une bonne traçabilité des décisions. Confier la gestion à un professionnel représente un coût, mais peut être utile si l’investisseur ne maîtrise pas les procédures ou habite loin. La gestion directe offre davantage de contrôle, à condition de pouvoir réagir rapidement aux incidents et aux échéances contractuelles.
Les obligations énergétiques et les diagnostics doivent être intégrés au calendrier d’investissement. Un bâtiment peu performant peut demander des améliorations pour rester attractif, tandis que des travaux en copropriété peuvent dépendre d’un vote collectif et ne pas être réalisables au rythme souhaité. Il est essentiel de vérifier les documents disponibles, les décisions déjà prises et les interventions programmées. À défaut, l’acquéreur risque de découvrir après la vente une dépense qui n’apparaissait pas dans son budget initial.
Le bail et la gestion ne sont donc pas de simples formalités administratives. Ils déterminent la répartition des responsabilités, la souplesse de relocation et la capacité à préserver le revenu. Pour Nadia, une vérification juridique en amont coûte moins cher qu’une clause imprécise découverte au moment où elle doit rénover ou changer de locataire.
Protéger la rentabilité locative et préparer la revente
La rentabilité locative doit être calculée à plusieurs niveaux. Le rendement brut donne un premier repère, mais il ne déduit ni les charges non récupérables ni les frais de gestion, l’assurance, l’entretien et les périodes sans locataire. Pour apprécier le résultat, Nadia ajoute le coût du crédit, les impôts et le budget travaux, puis teste plusieurs durées de vacance. Cette démarche révèle si le projet reste viable lorsque le scénario est moins favorable que prévu.
Le financement doit préserver une capacité d’absorption des chocs. Si la mensualité consomme presque la totalité du loyer attendu, la moindre réparation ou remise de loyer peut créer une tension de trésorerie. Le risque est plus important lorsque l’investisseur dépend d’un seul occupant ou lorsque son activité professionnelle est elle-même cyclique. Un apport plus élevé ou un emprunt moins ambitieux peut réduire l’effet de levier, mais offrir une marge de manœuvre précieuse pendant les travaux et la recherche d’un preneur.
Le choix du mode de détention influe sur la fiscalité, la transmission et la gouvernance. L’acquisition en nom propre est généralement simple à organiser, tandis qu’une société civile peut faciliter la détention à plusieurs et la séparation entre immobilier et activité commerciale. La fiscalité dépend du régime retenu et de la situation des associés ; certains choix peuvent modifier le coût d’une revente ou d’une distribution. Il est donc utile de faire examiner le montage avant l’achat plutôt que de le traiter comme une formalité après coup.
La plus-value immobilière n’est jamais acquise d’avance. Elle dépend du prix payé, des dépenses engagées, de l’évolution du quartier, de la demande des investisseurs et de l’état du bien au moment de la cession. Un local bien rénové mais situé dans un secteur où les commerces se retirent peut perdre de son attrait. À l’inverse, un espace flexible, documenté et loué à un occupant solide peut intéresser davantage d’acquéreurs. La revente se prépare dès l’acquisition en conservant les factures, les diagnostics, les plans et les justificatifs des travaux.
Une sortie réaliste suppose également d’identifier les acheteurs susceptibles de reprendre l’actif : commerçant souhaitant acheter ses murs, investisseur locatif ou professionnel recherchant un emplacement. Le bien doit répondre à leurs critères techniques et financiers. Nadia privilégie donc une rénovation qui améliore la fonctionnalité et la performance du local, plutôt qu’un aménagement très personnalisé qui ne conviendrait qu’à un seul occupant.
Pour décider, elle confronte le coût total à trois scénarios : location rapide, vacance prolongée et revente après travaux. Si l’opération ne résiste pas à une hypothèse prudente, le prix d’achat doit être renégocié ou le projet abandonné. La création de valeur vient d’une exécution maîtrisée, pas du seul espoir de revendre plus cher.
Quel est le risque le plus important lors de l’achat d’un local commercial à rénover ?
Le risque central est de sous-estimer le coût total, notamment les travaux cachés, la mise aux normes et la période sans loyer. Un diagnostic immobilier et des devis précis réduisent l’incertitude, sans remplacer une réserve financière.
Comment limiter le dépassement de budget pendant le chantier ?
Faites détailler les devis, vérifiez les exclusions, planifiez les autorisations et prévoyez une enveloppe de sécurité. Il faut également suivre le chantier par étapes pour repérer rapidement les écarts et éviter qu’un retard ne prolonge la vacance commerciale.
Un local déjà loué est-il forcément moins risqué ?
Non. Il faut contrôler la solvabilité du locataire, le loyer par rapport au marché, la durée restante du bail et ses clauses. Un loyer difficilement soutenable peut disparaître au départ du preneur et rendre la relocation plus complexe.
Comment évaluer la rentabilité locative d’un local rénové ?
Partez du loyer réaliste, puis déduisez les charges non récupérables, l’entretien, l’assurance, la gestion, les intérêts, la fiscalité et les périodes de vacance. Comparez plusieurs scénarios plutôt que de vous fier au rendement brut annoncé.
La rénovation garantit-elle une plus-value immobilière ?
Non. La valeur dépend aussi de l’emplacement, de la demande locative, de la polyvalence du local et du prix d’acquisition. Des travaux bien ciblés améliorent l’attractivité, mais ne compensent pas nécessairement un quartier en perte de dynamisme ou un achat trop cher.